
Nos últimos meses, a discussão sobre a redução de incentivos fiscais ganhou força no Brasil, especialmente após a edição da Lei Complementar nº 224/2025, que estabeleceu regras para a redução de determinados incentivos e benefícios federais de natureza tributária, financeira ou creditícia.
Entre os pontos que mais geraram dúvidas está o chamado efeito redutor de 10%, que alcança determinados benefícios federais e altera a forma de cálculo de isenções, alíquotas reduzidas, reduções de base de cálculo, créditos presumidos e outros regimes favorecidos.
Para empresas inovadoras, a pergunta central é direta: essa redução impacta a Lei do Bem?
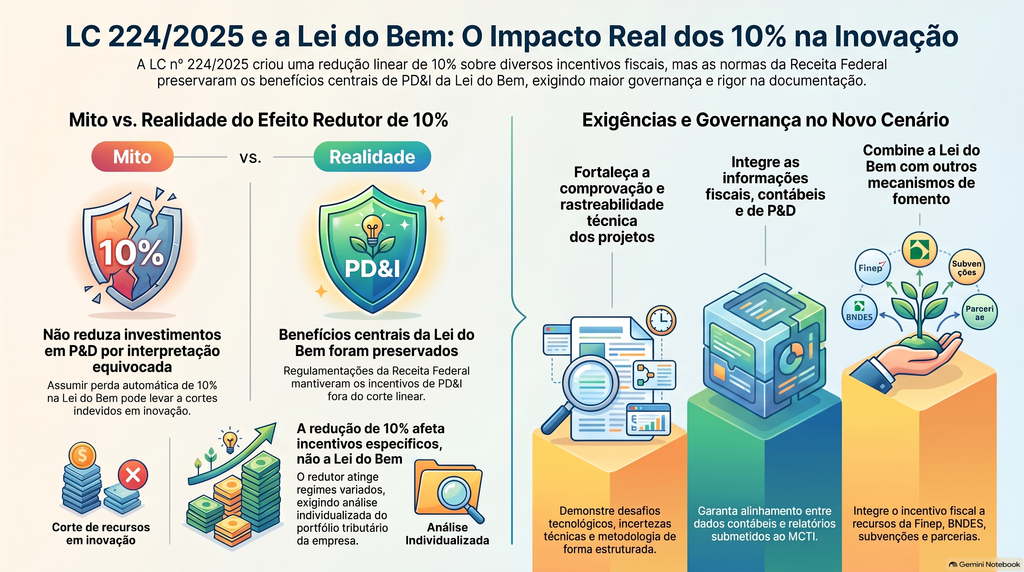
A resposta exige cuidado. A Lei do Bem continua vigente, operacional e relevante. Além disso, os incentivos centrais de inovação tecnológica previstos na Lei nº 11.196/2005 foram tratados pela Receita Federal como benefícios não alcançados pela redução linear, conforme a regulamentação infralegal publicada após a LC nº 224/2025.
Isso não significa, contudo, que as empresas possam reduzir o nível de atenção. O novo ambiente fiscal exige mais governança, documentação técnica, rastreabilidade dos projetos e acompanhamento permanente das normas aplicáveis.
Neste artigo, você vai entender o que é o efeito redutor de 10%, como ele se relaciona com a Lei do Bem, o que muda na prática para empresas inovadoras e quais cuidados devem ser adotados para manter segurança no uso do incentivo.
O contexto da redução de incentivos fiscais no Brasil
A política de incentivos fiscais sempre foi utilizada como instrumento de estímulo ao desenvolvimento econômico, à inovação, à competitividade empresarial, à regionalização de investimentos e à modernização produtiva.
Nos últimos anos, porém, o volume de renúncias fiscais passou a ser acompanhado com maior rigor pelo governo federal, pelo Congresso Nacional e pelos órgãos de controle. A agenda fiscal passou a buscar mais transparência, previsibilidade orçamentária e avaliação de efetividade dos benefícios concedidos.
Nesse contexto, a LC nº 224/2025 instituiu uma lógica de redução e maior controle de incentivos e benefícios concedidos no âmbito da União, sem significar a extinção automática de todos os regimes de incentivo.
Objetivo da redução de incentivos
A redução de incentivos fiscais tem como objetivos principais:
- Controlar o impacto fiscal dos benefícios;
- Aumentar a previsibilidade orçamentária;
- Racionalizar a concessão de incentivos;
- Exigir maior eficiência econômica dos instrumentos existentes;
- Ampliar transparência sobre quem utiliza benefícios e qual o valor aproveitado.
O foco não está na eliminação generalizada dos incentivos, mas na redução linear, reavaliação ou maior controle de determinados benefícios, conforme o enquadramento legal e regulamentar aplicável.
O que é o efeito redutor de 10% nos incentivos fiscais
O chamado efeito de 10% refere-se à aplicação de uma redução sobre determinados benefícios fiscais federais.
De forma simplificada, a LC nº 224/2025 prevê mecanismos como:
- aplicação de alíquota correspondente a 10% da alíquota padrão em hipóteses de isenção ou alíquota zero;
- aplicação de 90% da alíquota reduzida e 10% da alíquota padrão em casos de alíquota reduzida;
- aplicação de 90% da redução originalmente prevista quando houver redução de base de cálculo;
- limitação a 90% de determinados créditos financeiros ou tributários;
- aplicação de 90% de reduções de tributo devido;
- elevação de 10% em determinados percentuais de regimes favorecidos calculados sobre receita bruta;
- acréscimo de 10% nos percentuais de presunção em determinados regimes de base presumida.
Portanto, o efeito de 10% não opera de uma única forma para todos os benefícios. Ele depende da natureza jurídica do incentivo e da forma como o benefício é calculado na legislação específica.
Como funciona o redutor na prática
Na prática, quando aplicável, o redutor:
- não elimina necessariamente o incentivo;
- não impede automaticamente sua utilização;
- reduz parcialmente o benefício econômico gerado;
- exige recálculo do impacto financeiro esperado;
- pode alterar projeções de economia tributária e retorno do investimento.
O ponto essencial é verificar se o benefício utilizado pela empresa está efetivamente dentro do escopo da redução linear ou se foi preservado pelas exceções legais ou regulamentares.
Onde a Lei do Bem se insere nesse debate
A Lei do Bem é um dos principais instrumentos de incentivo fiscal à inovação no Brasil. Ela permite que empresas tributadas pelo Lucro Real, com lucro fiscal e regularidade fiscal, aproveitem incentivos vinculados a atividades de pesquisa tecnológica e desenvolvimento de inovação tecnológica.
Entre os principais mecanismos da Lei do Bem estão a exclusão adicional de dispêndios de PD&I da base do IRPJ e da CSLL, a redução de IPI para determinados bens destinados à pesquisa e ao desenvolvimento tecnológico, a depreciação acelerada e a amortização acelerada em hipóteses específicas.
Diante da redução linear de incentivos, surgiu a dúvida sobre se a Lei do Bem passaria a gerar automaticamente um benefício 10% menor.
A redação mais segura, neste momento, é afirmar que os incentivos centrais da Lei do Bem permanecem vigentes e, conforme a regulamentação da Receita Federal, foram preservados da redução linear de 10% no conjunto de benefícios não alcançados pelo corte.
A redução de incentivos fiscais afeta diretamente a Lei do Bem?
A Lei do Bem continua vigente e operacional. O incentivo não foi revogado, suspenso ou substituído pela LC nº 224/2025.
Além disso, a regulamentação posterior da Receita Federal, especialmente a Instrução Normativa RFB nº 2.307/2026, substituiu o anexo da IN RFB nº 2.305/2025 e relacionou benefícios não alcançados pela redução linear, incluindo incentivos de inovação tecnológica associados à Lei nº 11.196/2005.
Assim, não é recomendável afirmar de forma genérica que “a Lei do Bem sofreu redução de 10%”. Essa afirmação pode induzir a erro. O mais correto é dizer que a Lei do Bem foi objeto de dúvidas no contexto da LC nº 224/2025, mas seus incentivos centrais de PD&I foram preservados da redução linear, sem prejuízo de cautela na análise de cada benefício e obrigação acessória.
Continuidade do incentivo, com maior atenção técnica
Na prática:
- a Lei do Bem continua permitindo incentivos fiscais à inovação;
- o enquadramento legal dos projetos de PD&I permanece válido;
- os percentuais centrais de exclusão adicional previstos na Lei nº 11.196/2005 não devem ser tratados como automaticamente reduzidos em 10%;
- a empresa deve acompanhar normas da Receita Federal, MCTI e eventuais atualizações legislativas;
- a governança técnica e documental se torna ainda mais importante.
O impacto principal, portanto, não é a redução automática do benefício da Lei do Bem, mas o aumento da necessidade de controle, interpretação correta e acompanhamento normativo.
O que muda no planejamento das empresas
Mesmo com a preservação dos incentivos centrais da Lei do Bem, o novo cenário exige ajustes no planejamento das empresas inovadoras.
A LC nº 224/2025 trouxe uma mensagem clara: incentivos fiscais serão cada vez mais analisados sob a ótica de impacto fiscal, transparência, rastreabilidade, efetividade e aderência às regras legais.
Recalcular cenários com base no benefício efetivamente aplicável
Empresas que utilizam diversos benefícios fiscais precisam revisar seus cálculos. Alguns incentivos podem estar sujeitos à redução linear, enquanto outros podem ter sido preservados.
Por isso, o planejamento tributário não deve tratar todos os incentivos da mesma forma. A empresa precisa separar, benefício por benefício, o que está sujeito à redução, o que foi excepcionado e o que exige interpretação específica.
Evitar comunicação interna equivocada
Um erro comum é transmitir às áreas de tecnologia, inovação ou diretoria financeira que “a Lei do Bem perdeu 10% de força”.
Essa leitura é simplificada demais e pode levar a decisões equivocadas, como reduzir investimentos em PD&I, abandonar projetos elegíveis ou subestimar o impacto positivo do incentivo.
O mais adequado é explicar que a Lei do Bem segue relevante, mas deve ser utilizada com mais rigor técnico, fiscal e documental.
O aumento da exigência técnica como efeito indireto
Além da discussão financeira, o cenário de redução e controle de incentivos fiscais reforça uma tendência já observada nos últimos anos: maior rigor na análise dos projetos declarados.
Maior integração entre órgãos de controle
Há maior integração entre informações fiscais, contábeis e técnicas. Empresas que utilizam incentivos precisam estar preparadas para demonstrar coerência entre:
- projetos informados ao MCTI;
- dispêndios registrados contabilmente;
- informações declaradas em obrigações acessórias;
- documentação técnica dos projetos;
- apuração fiscal do benefício.
Nesse ambiente, a defesa do incentivo depende menos de uma tese genérica de inovação e mais da capacidade de comprovar, projeto a projeto, a existência de desafio tecnológico, incerteza técnica, metodologia de desenvolvimento e resultados alcançados.
Fim do uso automático e pouco estruturado
Empresas que utilizavam a Lei do Bem de forma pouco organizada enfrentam maior risco de questionamento.
A ausência de documentação, a classificação frágil de projetos e a falta de segregação contábil dos gastos podem comprometer a segurança do benefício.
A preservação da Lei do Bem não elimina o risco de glosa. O benefício continua exigindo aderência técnica, regularidade fiscal, lucro fiscal, controle contábil e envio correto das informações ao MCTI.
O impacto na decisão de investir em inovação
A discussão sobre redução de incentivos não elimina a atratividade da inovação. Ao contrário, reforça a importância de transformar inovação em processo estratégico, documentado e mensurável.
Inovação com mais disciplina estratégica
Com maior controle sobre os incentivos, as empresas passam a:
- priorizar projetos com maior clareza tecnológica;
- avaliar retorno técnico e econômico com mais critério;
- organizar portfólios de PD&I de forma mais estruturada;
- integrar inovação, planejamento tributário, contabilidade e estratégia corporativa;
- evitar enquadramentos frágeis ou oportunistas.
A inovação deixa de ser tratada apenas como oportunidade fiscal e passa a ser parte de uma agenda de competitividade de longo prazo.
Lei do Bem como parte de uma estratégia integrada
A Lei do Bem tende a ser mais eficiente quando combinada com outros instrumentos de fomento, como:
- financiamentos reembolsáveis da Finep ou BNDES;
- chamadas de subvenção econômica;
- programas estaduais de apoio à inovação;
- parcerias com ICTs e universidades;
- planejamento tributário e contábil estruturado;
- gestão de propriedade intelectual.
Essa combinação reduz a dependência de um único instrumento e permite que a empresa financie diferentes etapas da jornada de inovação: pesquisa, desenvolvimento, validação, escala e mercado.
Principais riscos para empresas que ignoram o novo cenário
Ignorar as mudanças pode gerar riscos relevantes, mesmo quando a Lei do Bem permanece aplicável.
Risco de interpretar incorretamente o efeito de 10%
Empresas que aplicam automaticamente uma redução de 10% à Lei do Bem podem subestimar o benefício e tomar decisões financeiras conservadoras demais.
Por outro lado, empresas que ignoram totalmente a LC nº 224/2025 podem deixar de recalcular outros incentivos efetivamente sujeitos à redução. O risco está nos dois extremos: reduzir indevidamente a Lei do Bem ou deixar de ajustar benefícios que foram alcançados pelo redutor.
Risco de glosa por fragilidade técnica
Com maior rigor, projetos mal caracterizados como inovação seguem expostos a questionamentos.
A empresa precisa demonstrar:
- avanço tecnológico;
- superação de incerteza técnica;
- atividade sistemática de desenvolvimento;
- dispêndios elegíveis e rastreáveis;
- coerência entre relatório técnico e base contábil.
Risco de decisões estratégicas equivocadas
A ausência de análise pode levar a três erros: abandonar a Lei do Bem por receio indevido, superestimar benefícios sujeitos a redução ou não combinar adequadamente os instrumentos de fomento disponíveis.
O caminho mais seguro é realizar uma análise técnica e tributária específica do portfólio de incentivos da empresa.
Como empresas inovadoras devem se adaptar
Empresas mais bem preparadas adotam práticas essenciais para manter segurança no novo cenário.
Reavaliar o portfólio de projetos de inovação
Nem todos os projetos precisam, ou devem, ser enquadrados na Lei do Bem. A priorização técnica se torna fundamental.
Projetos com baixa incerteza tecnológica, documentação frágil ou natureza predominantemente operacional devem ser avaliados com cautela, evitando enquadramentos forçados.
Fortalecer a documentação técnica
Projetos precisam demonstrar claramente:
- qual problema tecnológico foi enfrentado;
- qual incerteza técnica existia;
- qual metodologia foi utilizada;
- quais testes e validações foram realizados;
- quais resultados foram alcançados;
- quais dispêndios foram vinculados ao projeto.
Essa robustez reduz riscos mesmo em um ambiente mais restritivo.
Ajustar expectativas financeiras
As empresas devem revisar projeções de economia tributária considerando o tratamento específico de cada incentivo.
No caso da Lei do Bem, a revisão deve partir da premissa de que seus incentivos centrais permanecem relevantes, mas o cálculo deve ser validado à luz da legislação, das normas da Receita Federal, das obrigações acessórias e da situação fiscal da empresa.
O papel da consultoria especializada nesse novo contexto
Com a redução de incentivos e o aumento do rigor fiscal, o apoio especializado se torna ainda mais relevante.
A Inflow atua apoiando empresas em:
- avaliação do impacto real da LC nº 224/2025 no portfólio de incentivos;
- análise da aplicabilidade da redução de 10% a cada benefício utilizado;
- estruturação e revisão do uso da Lei do Bem;
- organização técnica e documental dos projetos de PD&I;
- redução de riscos fiscais e técnicos;
- integração da Lei do Bem com outros instrumentos de fomento;
- apoio em contestações, pareceres e revisão de enquadramento.
Esse suporte permite que a empresa continue utilizando o incentivo de forma segura e estratégica, sem superestimar riscos nem subaproveitar oportunidades.
A Lei do Bem segue relevante mesmo após a redução de incentivos
A Lei do Bem continua sendo um dos principais instrumentos de apoio à inovação no Brasil.
O que mudou foi o ambiente ao redor dos incentivos fiscais: mais controle, mais transparência, maior necessidade de rastreabilidade e maior atenção à correta interpretação das normas.
O efeito de 10% não deve ser tratado como uma redução automática da Lei do Bem. A mensagem mais adequada para empresas inovadoras é: o incentivo permanece relevante, mas precisa ser utilizado com maturidade técnica, governança fiscal e acompanhamento normativo contínuo.
Empresas que se adaptam ao novo cenário conseguem:
- manter competitividade;
- reduzir riscos fiscais;
- planejar inovação com previsibilidade;
- utilizar o incentivo de forma mais eficiente;
- combinar Lei do Bem, crédito, subvenção e outros instrumentos de fomento.
Próximos passos para empresas inovadoras
Se a sua empresa utiliza ou pretende utilizar a Lei do Bem, compreender o impacto da redução de incentivos fiscais é fundamental para decisões seguras e alinhadas ao novo cenário regulatório.
Antes de alterar projeções ou reduzir investimentos em inovação, é recomendável avaliar:
- quais incentivos a empresa utiliza;
- quais estão sujeitos à redução linear;
- quais foram preservados;
- como a Lei do Bem está sendo calculada;
- se os projetos possuem documentação técnica suficiente;
- se há integração adequada entre áreas técnica, fiscal, contábil e financeira.
Converse com um especialista da Inflow e entenda como a LC nº 224/2025 e o efeito de 10% impactam, na prática, sua estratégia de inovação e incentivos fiscais, com segurança, eficiência e visão de longo prazo.