
A Lei do Bem, instituída pela Lei nº 11.196/2005, é um dos principais instrumentos de incentivo fiscal à inovação no Brasil. Seu objetivo é estimular empresas brasileiras a investirem em pesquisa tecnológica e desenvolvimento de inovação tecnológica, permitindo que parte dos dispêndios realizados em PD&I gere redução da carga de IRPJ e CSLL.
Na prática, a Lei do Bem funciona como um mecanismo de incentivo fiscal à inovação. O Estado abre mão de parte da arrecadação para estimular que empresas invistam em novos produtos, processos, sistemas, serviços, tecnologias, métodos e melhorias capazes de gerar ganho de qualidade, produtividade ou competitividade.
Diferentemente de editais de subvenção ou linhas de financiamento, a Lei do Bem não exige aprovação prévia do projeto pelo governo para que a empresa utilize o benefício. A utilização ocorre de forma autodeclaratória, mas a empresa deve cumprir os requisitos legais, manter documentação técnica e financeira adequada e prestar informações ao MCTI por meio do FormP&D.
Entender como funciona a Lei do Bem é essencial para empresas que desejam transformar investimentos em inovação em uma estratégia recorrente de eficiência fiscal, governança tecnológica e competitividade.
O que é a Lei nº 11.196/2005 e qual seu papel na inovação tecnológica
A Lei nº 11.196/2005, conhecida como Lei do Bem, criou incentivos fiscais para empresas que realizam atividades de pesquisa tecnológica e desenvolvimento de inovação tecnológica no Brasil.
O mecanismo foi criado para simplificar a concessão de incentivos à inovação, substituindo modelos mais burocráticos que dependiam de aprovação prévia. Com isso, empresas que atendem aos requisitos legais podem utilizar o benefício no próprio ano-calendário em que realizam os dispêndios de PD&I, prestando informações posteriormente ao Ministério da Ciência, Tecnologia e Inovação.
Esse ponto é muito relevante: a Lei do Bem não é um financiamento, não é uma subvenção direta e não representa entrada de dinheiro no caixa da empresa. Trata-se de um incentivo fiscal, que reduz a base de cálculo do IRPJ e da CSLL e, em algumas hipóteses, também permite outros benefícios, como redução de IPI e depreciação ou amortização acelerada.
Sob essa perspectiva, a Lei do Bem funciona como um catalisador do ecossistema de inovação empresarial. Ao permitir que parte dos gastos com PD&I gere economia tributária, o governo compartilha parte do risco tecnológico com o setor privado.
A lei não se limita à criação de produtos revolucionários. Ela também pode abranger o desenvolvimento de novos processos e a agregação de novas funcionalidades ou características a produtos, processos, sistemas ou serviços já existentes, desde que haja ganho efetivo de qualidade, produtividade ou competitividade.
Os pilares da Pesquisa, Desenvolvimento e Inovação — PD&I
Para que uma atividade seja elegível aos incentivos da Lei do Bem, ela deve estar relacionada a pesquisa tecnológica e desenvolvimento de inovação tecnológica.
De forma geral, os projetos podem envolver atividades como:
- pesquisa básica dirigida;
- pesquisa aplicada;
- desenvolvimento experimental;
- tecnologia industrial básica;
- serviços de apoio técnico diretamente relacionados às atividades de PD&I.
Pesquisa básica dirigida
Envolve atividades realizadas com o objetivo de adquirir novos conhecimentos, orientados a uma finalidade tecnológica ou a uma aplicação futura.
Pesquisa aplicada
Envolve trabalhos originais voltados à aquisição de novos conhecimentos, mas direcionados a um objetivo prático específico, como o desenvolvimento de determinado produto, processo, sistema ou serviço.
Desenvolvimento experimental
Envolve trabalhos sistemáticos baseados em conhecimentos já existentes, provenientes de pesquisa ou experiência prática, para desenvolver novos materiais, produtos, dispositivos, processos, sistemas ou serviços, ou para aperfeiçoar os já existentes.
Tecnologia industrial básica e apoio técnico
Também podem compor o universo de PD&I atividades de tecnologia industrial básica e serviços de apoio técnico, como ensaios, testes, certificações, metrologia, normalização, calibrações e outras atividades necessárias à validação técnica do projeto, desde que diretamente vinculadas ao esforço de inovação tecnológica.
Por outro lado, a Lei do Bem não abrange atividades puramente comerciais, administrativas, rotineiras ou operacionais. Por isso, o rigor na classificação de cada projeto é essencial para garantir segurança técnica e fiscal.
O conceito de inovação tecnológica para a Lei do Bem
Para fins da Lei do Bem, inovação tecnológica não significa apenas criar algo inédito no mundo.
A legislação considera inovação tecnológica a concepção de novo produto ou processo de fabricação, bem como a agregação de novas funcionalidades ou características a produto ou processo já existente, desde que isso implique melhoria incremental e efetivo ganho de qualidade ou produtividade.
Em termos práticos, podem existir projetos elegíveis quando a empresa busca:
- desenvolver um novo produto;
- criar ou aperfeiçoar um processo;
- desenvolver software, sistema ou plataforma própria com desafio tecnológico;
- melhorar desempenho, estabilidade, segurança, eficiência ou produtividade;
- testar novas rotas técnicas;
- validar protótipos;
- superar incertezas tecnológicas;
- desenvolver novos materiais, formulações, métodos ou arquiteturas.
O ponto central é demonstrar que houve incerteza tecnológica, esforço técnico sistemático e avanço em relação à situação anterior da própria empresa. A novidade não precisa ser necessariamente mundial, mas precisa representar desenvolvimento tecnológico real e não apenas uma melhoria comum de rotina.
Entre os critérios que fortalecem o enquadramento estão:
- existência de desafio técnico;
- incerteza quanto à solução;
- metodologia de desenvolvimento;
- registros e evidências da execução;
- mensuração dos resultados;
- ganho de qualidade, produtividade ou competitividade;
- rastreabilidade dos dispêndios.
Principais benefícios fiscais oferecidos pela Lei do Bem
Os incentivos fiscais da Lei do Bem impactam diretamente a apuração do Lucro Real e da base de cálculo da CSLL.
O benefício mais conhecido é a exclusão adicional dos dispêndios com PD&I da base de cálculo do IRPJ e da CSLL.
A empresa já deduz os dispêndios de PD&I como despesa operacional, quando classificáveis como despesa pela legislação do IRPJ. A Lei do Bem permite uma exclusão adicional, que pode ser de até 60% da soma dos dispêndios, podendo chegar a 80% em determinadas hipóteses relacionadas ao aumento do número de pesquisadores, e a 100% quando houver patente concedida ou cultivar registrado, observadas as condições legais.
Na prática, isso pode gerar economia fiscal relevante, geralmente estimada a partir da aplicação da alíquota combinada de IRPJ e CSLL sobre a exclusão adicional permitida.
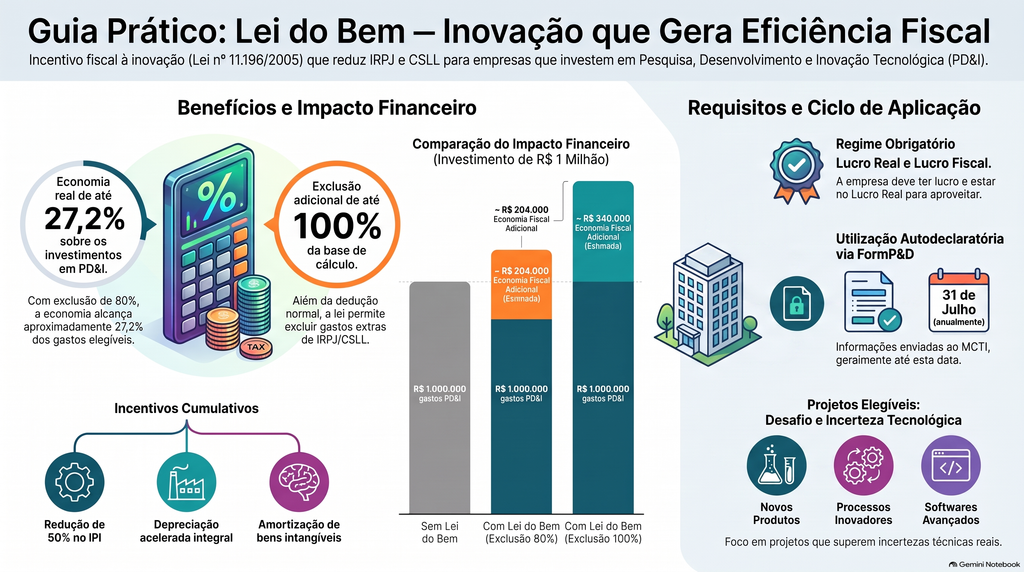
Considerando a alíquota combinada de 34% de IRPJ e CSLL, a exclusão adicional de 60% pode representar economia de aproximadamente 20,4% sobre os dispêndios elegíveis. Em hipóteses específicas, quando a exclusão adicional chega a 80%, a economia pode alcançar aproximadamente 27,2%. Em situações excepcionais, com exclusão adicional de 100%, o potencial pode chegar a aproximadamente 34%, desde que cumpridos os requisitos legais.
Além da exclusão adicional, a Lei do Bem também pode envolver outros incentivos, como:
- redução de 50% do IPI incidente sobre máquinas, equipamentos, aparelhos e instrumentos destinados à pesquisa e ao desenvolvimento tecnológico;
- depreciação acelerada integral de máquinas, equipamentos, aparelhos e instrumentos novos destinados à PD&I;
- amortização acelerada de bens intangíveis vinculados às atividades de pesquisa tecnológica e desenvolvimento de inovação tecnológica;
- incentivo relacionado a remessas ao exterior para registro e manutenção de marcas, patentes e cultivares, conforme hipóteses legais.
Esses benefícios não devem ser tratados de forma genérica ou automática. Cada incentivo possui regras próprias, limites, documentação necessária e condições específicas de aplicação.
Exemplo simplificado de impacto financeiro
Para compreender o impacto financeiro da Lei do Bem, imagine uma empresa tributada pelo Lucro Real que investe R$ 1.000.000 em projetos de PD&I elegíveis.
No cenário sem Lei do Bem, esse gasto é tratado como despesa operacional comum, reduzindo o lucro tributável conforme as regras usuais.
No cenário com Lei do Bem, além da dedução normal como despesa, a empresa pode realizar uma exclusão adicional, por exemplo, de 60% dos dispêndios elegíveis.
Nesse caso, a exclusão adicional seria de R$ 600.000. Considerando uma alíquota combinada de 34% de IRPJ e CSLL, a economia fiscal adicional estimada seria de aproximadamente R$ 204.000.
Se a empresa cumprir condições que permitam uma exclusão adicional maior, como 80% ou 100%, a economia potencial também aumenta. No entanto, esses percentuais dependem de requisitos específicos e não devem ser apresentados como regra geral para todos os projetos.
Exclusão fiscal no IRPJ e na CSLL
A mecânica central da Lei do Bem está na exclusão adicional da base de cálculo do IRPJ e da CSLL.
Isso significa que a empresa pode excluir do lucro líquido, na determinação do Lucro Real e da base de cálculo da CSLL, um percentual adicional dos dispêndios realizados com pesquisa tecnológica e desenvolvimento de inovação tecnológica.
Por isso, o benefício só gera aproveitamento efetivo quando a empresa está no Lucro Real e possui lucro fiscal suficiente no ano-base. Se a empresa estiver em prejuízo fiscal, não há base tributável para aproveitar a exclusão adicional naquele período.
Outro ponto importante é que a Lei do Bem não permite, como regra, transportar para anos seguintes o benefício não aproveitado por ausência de lucro fiscal. Ou seja, não há carryforward da exclusão adicional não utilizada.
Esse detalhe torna o planejamento tributário e o acompanhamento dos resultados fiscais elementos fundamentais para o uso eficiente da Lei do Bem.
Redução de IPI, depreciação acelerada e amortização de intangíveis
Além da exclusão adicional no IRPJ e na CSLL, a Lei do Bem prevê incentivos complementares.
A redução de 50% do IPI pode ser aplicada na aquisição de máquinas, equipamentos, aparelhos e instrumentos destinados à pesquisa tecnológica e ao desenvolvimento de inovação tecnológica.
Já a depreciação acelerada integral permite que determinados bens novos destinados às atividades de PD&I sejam depreciados integralmente no próprio ano de aquisição, para fins de apuração do IRPJ e da CSLL.
A amortização acelerada pode ser aplicável a bens intangíveis vinculados exclusivamente às atividades de pesquisa tecnológica e desenvolvimento de inovação tecnológica.
Esses incentivos exigem atenção especial à finalidade dos bens, à sua vinculação direta com o projeto de PD&I, à documentação fiscal e contábil e à segregação adequada dos ativos.
Entre os itens que podem merecer análise estão:
- máquinas e equipamentos novos destinados a atividades de PD&I;
- instrumentos laboratoriais;
- sistemas de medição, prototipagem e testes;
- hardwares utilizados em desenvolvimento tecnológico;
- ativos intangíveis diretamente vinculados ao projeto.
Requisitos fundamentais: quem pode utilizar a Lei do Bem?
Para utilizar a Lei do Bem, a empresa precisa cumprir requisitos mínimos.
De forma geral, é necessário que a pessoa jurídica:
- seja tributada pelo regime do Lucro Real;
- tenha lucro fiscal no período de apuração;
- realize atividades de pesquisa tecnológica e desenvolvimento de inovação tecnológica no Brasil;
- possua regularidade fiscal;
- mantenha controle contábil dos dispêndios de PD&I;
- consiga comprovar tecnicamente os projetos;
- envie as informações ao MCTI por meio do FormP&D.
Regime de Lucro Real
A Lei do Bem é aplicável a empresas tributadas pelo Lucro Real.
Empresas no Simples Nacional ou no Lucro Presumido não conseguem utilizar diretamente o mecanismo principal da Lei do Bem, pois o benefício depende da exclusão de dispêndios na apuração do Lucro Real e da base de cálculo da CSLL.
Empresas no Lucro Presumido que realizam investimentos relevantes em PD&I podem avaliar, com suporte tributário especializado, se faria sentido uma migração para o Lucro Real. Essa análise deve considerar não apenas a Lei do Bem, mas toda a carga tributária, margem de lucro, estrutura de custos, obrigações acessórias e riscos envolvidos.
Lucro fiscal
Como o benefício reduz a base de cálculo do IRPJ e da CSLL, a empresa precisa ter lucro fiscal no período.
Empresas em prejuízo fiscal podem até realizar projetos de inovação, mas não conseguirão aproveitar a exclusão adicional naquele ano-base.
Regularidade fiscal
A regularidade fiscal é condição essencial para utilização segura do benefício.
A empresa deve manter certidões válidas e demonstrar conformidade fiscal durante o período de usufruto do incentivo.
A ausência de regularidade pode comprometer o aproveitamento do benefício e gerar risco de questionamento posterior.
Processo de aplicação e comprovação perante o MCTI
O processo de utilização da Lei do Bem é anual.
Ele começa com a identificação dos projetos de PD&I, passa pela segregação contábil dos gastos e culmina no envio das informações ao MCTI por meio do FormP&D.
Um fluxo recomendável envolve:
- Mapeamento tecnológico dos projetos;
- Identificação das incertezas técnicas;
- Classificação das atividades de PD&I;
- Segregação contábil dos dispêndios;
- Coleta de evidências técnicas e financeiras;
- Cálculo do benefício fiscal;
- Preenchimento e envio do FormP&D;
- Acompanhamento de eventuais pareceres, exigências, contestações ou recursos.
FormP&D e prazo de envio
A empresa beneficiária deve prestar informações ao MCTI, em meio eletrônico, sobre seus programas de pesquisa tecnológica e desenvolvimento de inovação tecnológica.
A regra geral prevista no Decreto nº 5.798/2006 é que as informações sejam enviadas até 31 de julho de cada ano, referentes ao ano-base anterior. Contudo, o prazo pode ser alterado em anos específicos pelo MCTI. Para o ciclo do FormP&D 2026, referente ao ano-base 2025, o prazo divulgado pelo MCTI foi até 31 de agosto de 2026.
Por isso, empresas interessadas devem sempre acompanhar o cronograma oficial do MCTI a cada exercício.
O papel do MCTI na análise das atividades de PD&I
O MCTI é responsável pela análise técnica das informações prestadas pelas empresas no FormP&D.
Após o envio, o Ministério pode emitir parecer técnico sobre os projetos declarados, indicando aprovação, aprovação parcial, necessidade de esclarecimentos ou recomendação de glosa técnica de determinadas atividades ou dispêndios.
É importante diferenciar os papéis: o MCTI analisa o mérito técnico das atividades de PD&I, enquanto a Receita Federal pode avaliar os aspectos fiscais, contábeis e tributários do benefício utilizado. Portanto, uma boa gestão da Lei do Bem exige consistência técnica e fiscal ao mesmo tempo.
A escrita técnica do relatório deve ser precisa. O ideal é evitar linguagem excessivamente comercial ou de marketing e focar em:
- problema técnico;
- incerteza tecnológica;
- metodologia;
- atividades executadas;
- recursos utilizados;
- resultados alcançados;
- avanço obtido;
- evidências comprobatórias.
Boas práticas na gestão de projetos de inovação tecnológica
Não basta inovar. É preciso provar que a empresa inovou de forma organizada, rastreável e tecnicamente consistente.
A empresa deve adotar uma lógica de auditoria contínua dos projetos de PD&I, mantendo evidências desde o início do ano-base.
Entre as boas práticas estão:
- criação de centros de custo específicos para PD&I;
- controle de horas da equipe técnica;
- vinculação de notas fiscais aos projetos;
- elaboração de termos de abertura;
- registro de atas, decisões técnicas e hipóteses testadas;
- guarda de relatórios de testes;
- organização de códigos-fonte, desenhos técnicos, fotos de protótipos e versões de desenvolvimento;
- manutenção de contratos com universidades, ICTs, fornecedores e prestadores técnicos;
- registro de propriedade intelectual, quando aplicável;
- integração entre áreas técnica, fiscal, financeira e jurídica.
O ideal é que a documentação seja produzida durante a execução do projeto, e não apenas no momento de preencher o FormP&D. A reconstrução posterior das evidências costuma ser mais difícil, menos precisa e mais arriscada.
O que pode ser considerado dispêndio elegível
A análise dos dispêndios deve ser feita com cuidado.
Podem ser considerados, conforme o caso e observadas as regras aplicáveis:
- gastos com equipe própria dedicada às atividades de PD&I;
- encargos relacionados à equipe técnica elegível;
- materiais de consumo utilizados nos projetos;
- serviços técnicos especializados diretamente vinculados às atividades de PD&I;
- despesas com testes, ensaios e validações;
- dispêndios com ICTs, universidades ou instituições parceiras;
- determinados gastos com registro e manutenção de propriedade intelectual.
Nem todo gasto tecnológico é automaticamente elegível. Despesas com marketing, vendas, manutenção rotineira, suporte comum, implantação simples de software de mercado, atualização operacional sem desafio técnico ou atividades administrativas não devem ser tratadas como PD&I apenas por estarem associadas a tecnologia.
Também é necessário cuidado com serviços de terceiros. Eles devem estar diretamente relacionados ao esforço de PD&I e não podem substituir de forma artificial a capacidade técnica que deveria estar vinculada ao desenvolvimento do projeto.
Erros comuns e como mitigar riscos na utilização da Lei do Bem
A gestão de riscos na Lei do Bem exige atenção técnica, fiscal e documental.
Alguns erros recorrentes incluem:
- enquadrar atividades rotineiras como inovação;
- confundir melhoria operacional com desenvolvimento tecnológico;
- não demonstrar incerteza técnica;
- utilizar descrições excessivamente comerciais;
- não separar custos de rotina e custos de PD&I;
- não controlar horas da equipe;
- não guardar evidências técnicas;
- não manter regularidade fiscal;
- tentar aproveitar benefício sem lucro fiscal;
- não entregar o FormP&D no prazo;
- informar dispêndios sem lastro contábil adequado.
O risco de glosa não deve ser ignorado.
O uso indevido dos incentivos pode implicar perda do direito ao benefício e recolhimento dos tributos não pagos, acrescidos de juros e multa, sem prejuízo de outras sanções aplicáveis.
Por isso, a seleção dos projetos deve ser criteriosa, e a separação entre inovação tecnológica e rotina operacional precisa ser clara.
Como a Inflow apoia empresas na Lei do Bem
A Inflow apoia empresas na estruturação, revisão e gestão de projetos elegíveis à Lei do Bem, com foco em segurança técnica, aderência fiscal e documentação consistente.
A atuação pode envolver:
- diagnóstico de elegibilidade;
- mapeamento de projetos de PD&I;
- entrevistas com equipes técnicas;
- identificação de incertezas tecnológicas;
- estruturação da narrativa técnica dos projetos;
- organização dos dispêndios elegíveis;
- apoio à integração entre áreas técnica, financeira, fiscal e jurídica;
- revisão de documentação comprobatória;
- apoio ao preenchimento do FormP&D;
- preparação para eventuais pareceres, contestações ou recursos.
O objetivo é ajudar a empresa a transformar inovação já realizada em um processo estruturado, documentado e seguro de aproveitamento fiscal, reduzindo riscos e ampliando a capacidade de reinvestimento em tecnologia.
Conclusão: Lei do Bem como diferencial competitivo sustentável
Compreender como funciona a Lei do Bem vai além da economia tributária. Trata-se de institucionalizar a inovação como parte da estratégia empresarial.
Embora exija rigor técnico, contábil e documental, a Lei do Bem pode reduzir o custo líquido dos projetos de PD&I e liberar recursos para novos ciclos de desenvolvimento tecnológico.
Empresas que utilizam o incentivo de forma estruturada conseguem:
- reduzir o custo da inovação;
- fortalecer a governança de PD&I;
- organizar melhor seus projetos técnicos;
- aumentar a integração entre áreas;
- ampliar competitividade;
- reinvestir parte da economia fiscal em novos projetos.
O principal desafio, muitas vezes, não é a ausência de inovação, mas a falta de método para identificar, documentar e enquadrar corretamente os projetos.
Se a sua empresa é tributada pelo Lucro Real, possui lucro fiscal, regularidade fiscal e investe em tecnologia, vale avaliar se há projetos elegíveis à Lei do Bem.
A Inflow pode apoiar essa análise e ajudar sua empresa a transformar seus investimentos em PD&I em uma estratégia segura de incentivo fiscal à inovação.
FAQ: Dúvidas frequentes sobre a Lei do Bem
1. Quem tem direito a utilizar a Lei do Bem?
Empresas brasileiras tributadas pelo Lucro Real, com lucro fiscal no período, regularidade fiscal e projetos de pesquisa tecnológica ou desenvolvimento de inovação tecnológica podem utilizar a Lei do Bem, desde que cumpram os requisitos legais e prestem as informações ao MCTI.
2. Quais são os principais benefícios da Lei do Bem?
Os principais benefícios incluem exclusão adicional dos dispêndios de PD&I da base de cálculo do IRPJ e da CSLL, redução de 50% do IPI na aquisição de determinados equipamentos destinados à PD&I, depreciação acelerada integral e amortização acelerada de bens intangíveis vinculados às atividades de inovação.
3. Qual é a economia possível com a Lei do Bem?
A economia depende do percentual de exclusão adicional aplicável e da alíquota efetiva da empresa. Como referência, a exclusão adicional de 60% pode representar economia aproximada de 20,4% sobre os dispêndios elegíveis, considerando IRPJ e CSLL de 34%. Em hipóteses específicas, esse percentual pode ser maior.
4. Como comprovar inovação tecnológica para a Lei do Bem?
A comprovação exige documentação técnica e financeira. A empresa deve demonstrar o problema técnico, a incerteza tecnológica, as atividades realizadas, os profissionais envolvidos, os dispêndios incorridos e os resultados alcançados. Além disso, deve enviar as informações ao MCTI por meio do FormP&D.
5. O que pode ser abatido na Lei do Bem?
Podem ser considerados dispêndios diretamente relacionados a atividades de PD&I, como equipe técnica, materiais de consumo, serviços técnicos especializados, testes, ensaios, validações e outros gastos vinculados aos projetos elegíveis, observadas as regras legais e fiscais aplicáveis.
6. Empresas no Simples Nacional ou Lucro Presumido podem utilizar a Lei do Bem?
Não diretamente. O principal mecanismo da Lei do Bem depende da apuração pelo Lucro Real e da exclusão adicional na base de cálculo do IRPJ e da CSLL. Por isso, empresas no Simples Nacional ou Lucro Presumido não conseguem utilizar o benefício principal.
7. Qual é o prazo para envio do FormP&D ao MCTI?
A regra geral é o envio até 31 de julho do ano subsequente ao ano-base de utilização dos incentivos. No entanto, o MCTI pode definir prazos específicos. Para o FormP&D 2026, referente ao ano-base 2025, o prazo divulgado foi até 31 de agosto de 2026.
8. A Lei do Bem exige aprovação prévia?
Não. A Lei do Bem é utilizada de forma autodeclaratória, sem aprovação prévia dos projetos. No entanto, a empresa deve manter documentação robusta e prestar informações ao MCTI. Os projetos podem ser analisados posteriormente sob o ponto de vista técnico e fiscal.